Giải thích chi tiết khái niệm lãi suất thẻ tín dụng là gì
Tìm hiểu chi tiết khái niệm lãi suất thẻ tín dụng là gì trong kinh tế học và cách thức hoạt động của nó tác động đến tài chính cá nhân. Bấm xem ngay bài viết!

Mục lục
Trong quá trình sử dụng các dịch vụ tài chính hiện đại chắc hẳn bạn đã từng thắc mắc lãi suất thẻ tín dụng là gì và tại sao nó lại quan trọng đến vậy. Đây là một khái niệm cốt lõi mà bất kỳ ai sở hữu thẻ tín dụng đều cần nắm rõ.
Giải đáp chi tiết lãi suất thẻ tín dụng là gì trong kinh tế học
Nói một cách đơn giản thì đây chính là cái giá bạn phải trả cho việc mượn tiền của ngân hàng để tiêu dùng trước. Nếu bạn thanh toán toàn bộ dư nợ đúng hạn thì sẽ không phát sinh khoản phí này.
Tuy nhiên nếu bạn chỉ thanh toán một phần hoặc rút tiền mặt thì lãi suất sẽ được áp dụng ngay lập tức. Hiểu rõ về cơ chế này giúp bạn quản lý tài chính cá nhân hiệu quả hơn.

Phân tích các đặc điểm và bản chất cốt lõi của lãi suất thẻ tín dụng
Bản chất của lãi suất này mang tính rủi ro cao đối với ngân hàng nên thường ở mức tương đối so với các khoản vay thế chấp. Dưới đây là những đặc điểm chính bạn cần lưu ý.
- Chỉ phát sinh khi không thanh toán toàn bộ dư nợ cuối kỳ.
- Áp dụng ngay lập tức khi thực hiện giao dịch rút tiền mặt tại ATM.
- Được tính dựa trên số dư nợ giảm dần tính theo ngày thực tế.
- Mức lãi suất có thể thay đổi tùy thuộc vào chính sách của từng ngân hàng.
Bạn có thể tìm hiểu thêm về các dịch vụ liên quan tại chuyên mục Tài chính ngân hàng để có cái nhìn tổng quan hơn.
Vai trò và sự tác động của lãi suất thẻ tín dụng đối với nền kinh tế thị trường
Công cụ tài chính này đóng vai trò quan trọng trong việc thúc đẩy tiêu dùng nội địa. Nó tạo điều kiện cho người dân mua sắm ngay cả khi chưa có sẵn tiền mặt trong tay.
Sự tiện lợi này góp phần làm tăng vòng quay vốn trong nền kinh tế giúp các doanh nghiệp bán được nhiều hàng hóa hơn. Đồng thời nó cũng tạo ra nguồn thu đáng kể cho các tổ chức tín dụng.
Tuy nhiên nếu người dùng lạm dụng và không kiểm soát được nợ thì có thể dẫn đến hệ lụy tài chính cá nhân. Điều này đòi hỏi sự quản lý chặt chẽ từ cả phía ngân hàng lẫn người tiêu dùng.

Ví dụ minh họa thực tế giúp bạn dễ dàng hiểu rõ về cơ chế tính lãi
Giả sử bạn có thẻ tín dụng với hạn mức 50 triệu đồng và kỳ sao kê là ngày 5 hàng tháng. Ngày hạn thanh toán là ngày 20 của tháng đó.
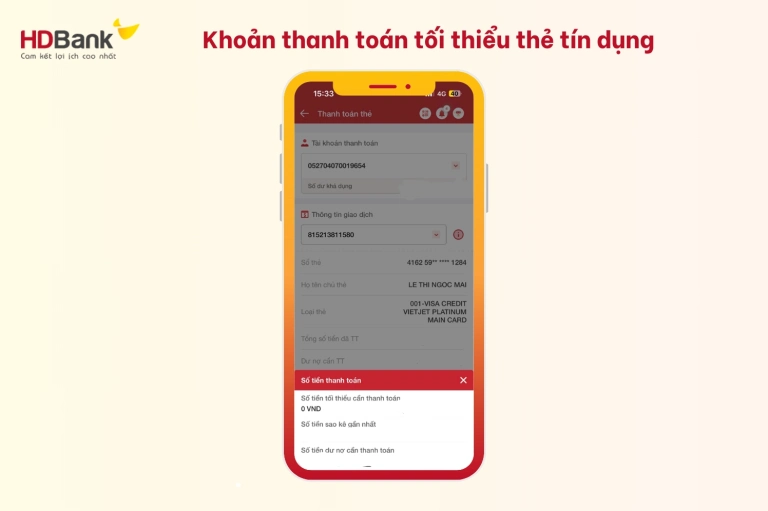
Nếu trong kỳ sao kê bạn chi tiêu 10 triệu đồng nhưng đến ngày 20 bạn chỉ thanh toán dư nợ tối thiểu là 500 nghìn đồng. Lúc này phần nợ còn lại 9.5 triệu đồng sẽ bắt đầu bị tính lãi suất.
Thậm chí khoản chi tiêu mới trong kỳ tiếp theo cũng có thể không được hưởng thời gian miễn lãi nữa. Vì vậy việc chủ động theo dõi lịch thanh toán là cực kỳ quan trọng.

Các yếu tố chính gây ra hoặc ảnh hưởng đến mức phí chậm trả và lãi suất
Có nhiều yếu tố tác động đến mức chi phí này mà người dùng cần đặc biệt lưu tâm. Phổ biến nhất là hành vi rút tiền mặt tại các máy ATM.
Rút tiền mặt sẽ bị tính phí rút tiền và lãi suất ngay từ thời điểm giao dịch được thực hiện. Do đó chỉ nên dùng trong trường hợp thực sự cấp bách.
Bên cạnh đó việc không thanh toán đủ mức tối thiểu sẽ dẫn đến phí phạt trả chậm cộng dồn vào dư nợ. Điều này làm tăng gánh nặng tài chính một cách nhanh chóng.

Giải đáp các câu hỏi thường gặp liên quan đến khái niệm lãi suất thẻ tín dụng
Nhiều người thắc mắc làm thế nào để tránh hoàn toàn khoản phí này khi dùng thẻ. Câu trả lời đơn giản là hãy chi tiêu trong khả năng chi trả của bạn.
Đồng thời luôn ghi nhớ thanh toán 100% dư nợ trên sao kê trước hoặc đúng ngày đến hạn. Bạn có thể quay lại Trang chủ để cập nhật thêm các mẹo quản lý tài chính hữu ích.
Nếu không đủ khả năng thanh toán toàn bộ thì hãy cố gắng thanh toán dư nợ tối thiểu để tránh phí phạt. Sau đó nhanh chóng thu xếp tài chính để tất toán khoản nợ còn lại trong thời gian sớm nhất.

Bình luận